Lakásvásárlás
Otthon Start hitel 2025 – Amit érdemes tudni az első lakás megvásárlása előtt
Az Otthon Start hitel kedvező finanszírozási lehetőséget kínál az első lakás vagy családi ház megvásárlásához. Összefoglaljuk a program legfontosabb feltételeit, a fix kamat előnyeit és azokat a szempontokat, amelyekre az igénylés előtt érdemes odafigyelni.
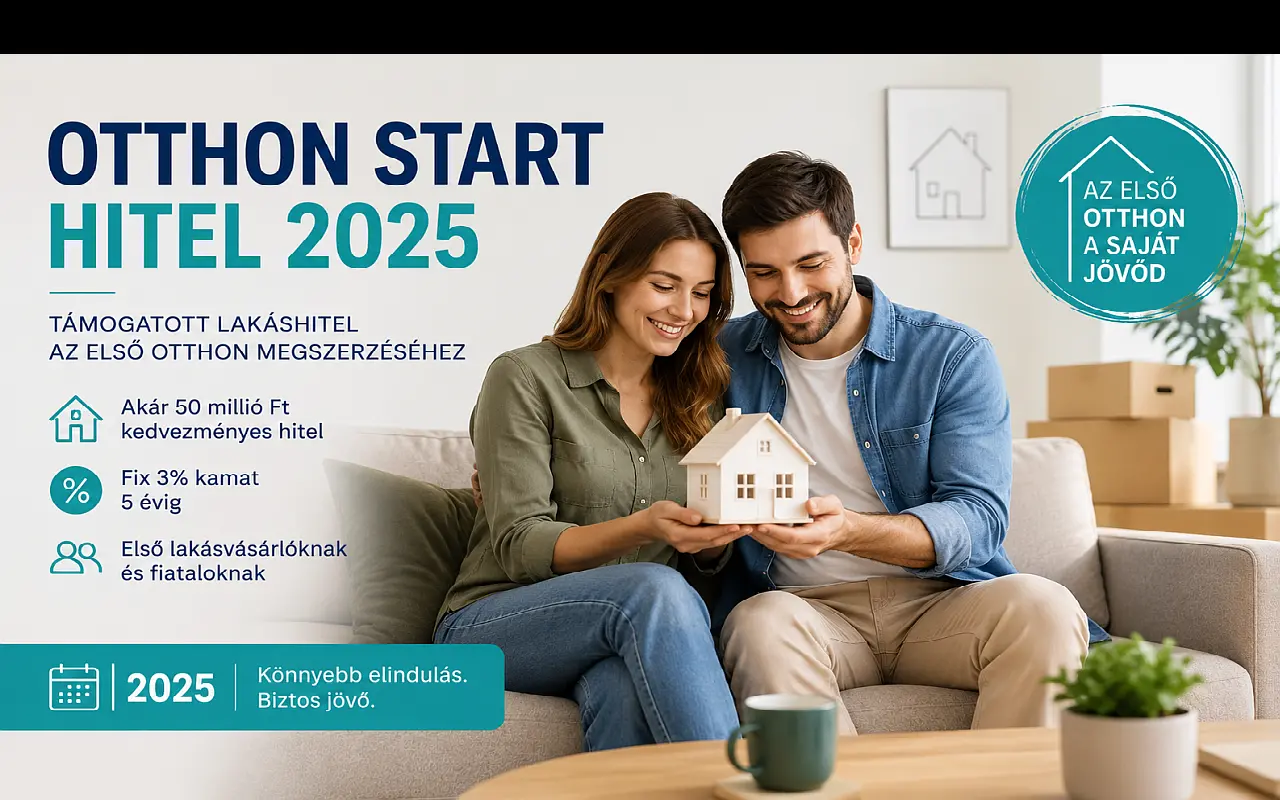
Az első saját otthon megvásárlása sokak számára az egyik legfontosabb pénzügyi döntés. Az Otthon Start hitel kedvező feltételeivel és fix kamatozásával azoknak nyújthat segítséget, akik első lakásukat vagy családi házukat szeretnék megvásárolni.
A program egyik legnagyobb előnye a futamidő végéig rögzített, legfeljebb 3%-os kamat, amely kiszámíthatóbbá teheti a lakásvásárlást. Az igénylés előtt azonban mindig érdemes megismerni az aktuális jogszabályi és banki feltételeket.
1. Az Otthon Start hitel fő jellemzői
A program első otthon megszerzéséhez nyújthat kedvező finanszírozási lehetőséget, a jogszabályban meghatározott tulajdoni feltételekkel és kivételekkel.
- Fix, legfeljebb 3%-os kamat a futamidő végéig, a kamattámogatás feltételeinek teljesülése mellett.
- Legfeljebb 50 millió forint hitelösszeg.
- Maximum 25 éves futamidő.
- Az első otthonra vonatkozó jogosultsági feltételek teljesülése esetén vehető igénybe.
- Új vagy használt lakás, családi ház vásárlására, illetve építésre is felhasználható.
2. Ki igényelheti?
Az Otthon Start hitel azok számára érhető el, akik megfelelnek a programban meghatározott jogosultsági feltételeknek, valamint a hitelt nyújtó pénzintézet hitelbírálatának.
- Az igénylőnek meg kell felelnie az első otthonra vonatkozó tulajdoni feltételeknek.
- Főszabály szerint legalább 2 éves, a program szabályai szerint elfogadható TB-jogviszony szükséges.
- Igazolható jövedelemre van szükség.
- A bank minden esetben hitelképességi vizsgálatot végez.
- A jogosultság megállapításánál további feltételeket is ellenőrizhetnek.
Az első otthonra vonatkozó feltétel nem jelenti azt, hogy minden korábbi lakástulajdon kizárja az igénylést. A jogszabály meghatározott esetekben korábbi vagy meglévő lakástulajdon, illetve tulajdoni hányad mellett is lehetővé teszi a részvételt. A pontos tulajdoni előzményeket ezért érdemes a bankkal külön ellenőriztetni.
3. Mekkora önerőre lehet szükség?
Lakásvásárláskor általában önerőre is szükség van. Bizonyos esetekben akár 10% önerő is elegendő lehet, azonban ez függhet a bank döntésétől, az ingatlan értékétől és az igénylő pénzügyi helyzetétől.
A hitel összege minden esetben egyedi hitelbírálat alapján kerül megállapításra, ezért érdemes előzetes banki kalkulációt kérni.
4. Milyen ingatlanra igényelhető?
Az Otthon Start hitel nem minden ingatlanra használható fel. Vásárlás előtt célszerű ellenőrizni, hogy a kiválasztott lakás vagy családi ház megfelel-e a program feltételeinek.
- Lakás esetén az értékhatár legfeljebb 100 millió forint.
- Családi háznál az értékhatár legfeljebb 150 millió forint.
- A négyzetméterár felső határa 1,5 millió Ft/m².
- Az ingatlannak meg kell felelnie a banki értékbecslés és a jogszabályi előírások követelményeinek.
5. A legfontosabb tudnivalók
| Jellemző | Feltétel |
|---|---|
| Kamat | Fix, legfeljebb 3%, a kamattámogatás feltételeinek teljesülése mellett |
| Hitelösszeg | Maximum 50 millió Ft |
| Futamidő | Legfeljebb 25 év |
| Önerő | Bizonyos esetekben akár 10% |
| Lakás értékhatára | Maximum 100 millió Ft |
| Családi ház értékhatára | Maximum 150 millió Ft |
| Négyzetméterár | Legfeljebb 1,5 millió Ft/m² |
6. Mire érdemes figyelni lakásvásárlás előtt?
- Érdemes banki előminősítést kérni.
- Ellenőrizni kell, hogy a kiválasztott ingatlan megfelel-e a program feltételeinek.
- Fontos előre megtervezni az önerőt és a vásárlás járulékos költségeit.
- Az adásvételi szerződés aláírása előtt célszerű hitelszakértővel és ügyvéddel is egyeztetni.
- Az igénylés előtt mindig ellenőrizni kell az aktuális banki és jogszabályi feltételeket.
A finanszírozás mellett az ingatlan állapotát, tulajdoni viszonyait és fenntartási költségeit is célszerű megvizsgálni. Ezekhez a lakásvásárlás előtti ellenőrzésekről szóló útmutatónkban talál gyakorlati szempontokat.
Összefoglalva
Az Otthon Start hitel kedvező lehetőséget jelenthet azoknak, akik első saját otthonukat szeretnék megvásárolni, illetve megfelelnek a program tulajdoni előzményekre vonatkozó kivételeinek. A fix kamat és a hosszú futamidő kiszámíthatóbbá teheti a finanszírozást, ugyanakkor a hitel igénybevételéhez az igénylőnek és a kiválasztott ingatlannak is meg kell felelnie a vonatkozó feltételeknek.
Ha első lakását vagy családi házát keresi, érdemes már a keresés elején tájékozódni a finanszírozási lehetőségekről. A megfelelő előkészítéssel könnyebb olyan ingatlant választani, amely a hitelfeltételeknek is megfelel.
A kereséshez tekintse meg a Starting Ingatlan aktuális eladó ingatlankínálatát. A kiválasztott ingatlan program szerinti megfelelőségét és a finanszírozhatóságot minden esetben külön szükséges ellenőrizni.
A cikk a 2025-ben indult Otthon Start program fő jellemzőit ismerteti, és nem minősül személyre szabott pénzügyi vagy jogi tanácsadásnak. Igénylés előtt az aktuális jogszabályi feltételekről és a bank hitelbírálati követelményeiről szükséges tájékozódni.